


 English
Nhằm hỗ trợ, tạo điều kiện thuận lợi cho người nộp thuế thực hiện quyết toán thuế thu nhập doanh nghiệp và quyết toán thuế thu nhập cá nhân, chiều 21-3, Cổng Thông tin điện tử thành phố Đà Nẵng phối hợp Cục Thuế thành phố Đà Nẵng tổ chức Chương trình đối thoại trực tuyến với Chủ đề “Cục Thuế thành phố hỗ trợ quyết toán thuế 2023”.
Tại buổi đối thoại, ông Phạm Hữu Trung – Trưởng Phòng Tuyên truyền – Hỗ trợ người nộp thuế, Cục Thuế thành phố cho biết, để tiếp tục đồng hành cùng người nộp thuế trên địa bàn thành phố trong việc quyết toán thuế, Cục Thuế thành phố triển khai Tháng hỗ trợ người nộp thuế quyết toán thuế năm 2023 (từ ngày 15-3-2024 đến 14-4-2024). Đồng thời, hướng dẫn một số nội dung về công tác quyết toán thuế.
Bên cạnh đó, đại diện các phòng chuyên môn – nghiệp vụ Cục Thuế thành phố giải đáp, trả lời thắc mắc của người dân, doanh nghiệp liên quan đến quyết toán thuế.
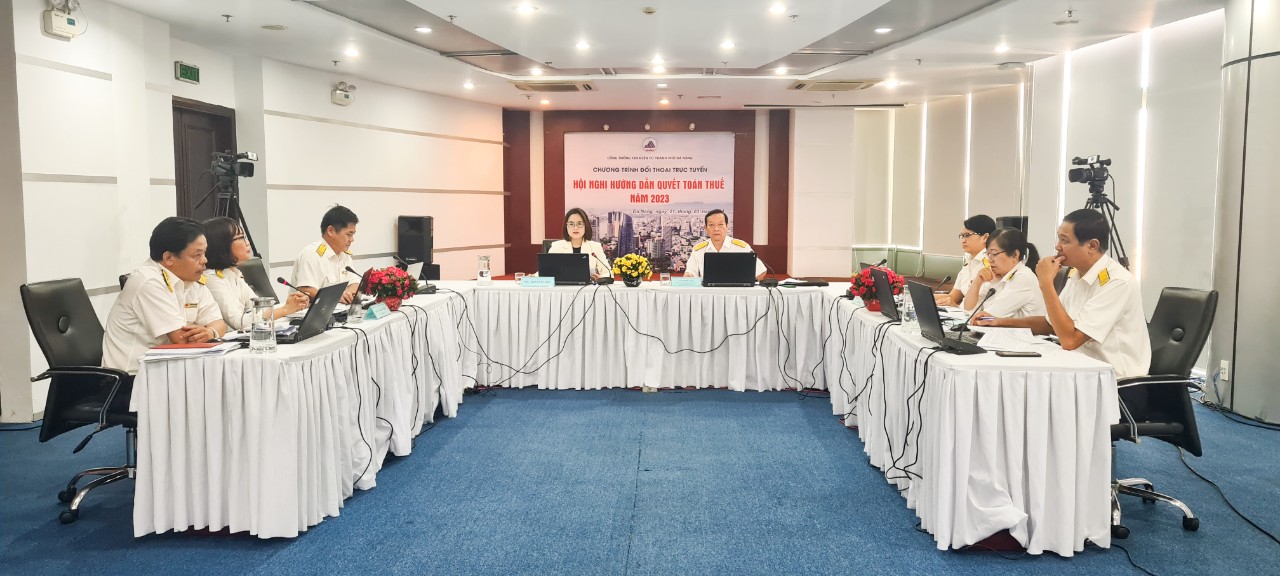
Quang cảnh buổi đối thoại
Giải đáp thắc mắc cho công ty TNHH BPO có hoạt động chuyển nhượng vốn của các tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam (bên chuyển nhượng vốn góp tại công ty là tổ chức nước ngoài và bên nhận chuyển nhượng cũng là tổ chức nước ngoài) thì công ty có phải thực hiện nghĩa vụ thuế thay cho các tổ chức này hay không.
Cục Thuế trả lời, trường hợp nhà thầu nước ngoài có hoạt động chuyển nhượng vốn tại công ty và bên nhận chuyển nhượng vốn cũng là nhà thầu nước ngoài thì công ty có trách nhiệm kê khai và nộp thay thuế thu nhập doanh nghiệp (TNDN) phải nộp từ hoạt động chuyển nhượng vốn của tổ chức nước ngoài, phương pháp và căn cứ tính thuế thực hiện theo hướng dẫn tại khoản 2 Điều 14 Thông tư số 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Điều 8 Thông tư số 96/2015/TT-BTC) của Bộ Tài chính), thuế suất là 20% theo hướng dẫn tại khoản 1 Điều 11 Thông tư số 78/2014/TT-BTC của Bộ Tài chính.
Đồng thời, công ty thực hiện khai thuế theo từng lần phát sinh (theo mẫu 05/TNDN ban hành kèm theo Thông tư số 80/2021/TT-BTC của Bộ Tài chính), nộp tại cơ quan thuế quản lý trực tiếp theo quy định tại khoản 4 Điều 8 và khoản 6 Điều 11 Nghị định số 126/2020/NĐ-CP, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế theo quy định tại khoản 3 Điều 44 Luật Quản lý thuế số 38/2019/QH14.
Phòng Chuyên môn – Nghiệp vụ giải đáp thắc mắc của bạn đọc
Hướng dẫn kê khai thuế cho công ty có người lao động vừa có thu nhập từ tiền lương, vừa có thu nhập từ việc ký hợp đồng giao khoán với chính công ty, Cục Thuế thành phố cho biết, trường hợp cá nhân không kinh doanh có ký hợp đồng lao động từ ba tháng trở lên với doanh nghiệp, đồng thời có ký thêm hợp đồng giao khoán nhân công với doanh nghiệp thì thu nhập chịu thuế thu nhập cá nhân (TNCN) từ tiền lương tiền công là tổng hai khoản thu nhập (thù lao nhận được từ hợp đồng giao khoán và từ tiền lương nhận được theo hợp đồng lao động) theo hướng dẫn khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC; tổ chức, cá nhân trả thu nhập có trách nhiệm khấu trừ thuế TNCN theo Biểu lũy tiến từng phần theo hướng dẫn tại điểm b khoản 1 Điều 25 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính.
Trường hợp cá nhân kinh doanh nhận thù lao từ việc thực hiện hợp đồng giao khoán nhân công thì đây là doanh thu của hộ kinh doanh, cá nhân kinh doanh và số thuế phải nộp được xác định theo hướng dẫn tại Điều 10 Thông tư số 40/2021/TT-BTC, căn cứ phương pháp tính thuế đã đăng ký (hướng dẫn tại Điều 5, Điều 6, Điều 7 Thông tư số 40/2021/TT-BTC của Bộ Tài chính) cá nhân xác định hồ sơ khai thuế và thời hạn nộp hồ sơ khai thuế theo hướng dẫn tại Điều 11, Điều 12, Điều 13 Thông tư số 40/2021/TT-BTC của Bộ Tài chính. Lưu ý, khoản thu nhập từ tiền lương, tiền công nhận được từ hợp đồng lao động được xác định riêng so với thu nhập từ kinh doanh.
Đối với vấn đề thực hiện thủ tục hoàn thuế thu nhập cá nhân (TNCN) cho người lao động để đơn vị thực hiện hoàn số thuế nộp thừa của năm 2023, Cục Thuế thông tin, trường hợp đơn vị thực hiện quyết toán thuế TNCN từ tiền lương, tiền công cho các cá nhân đã ủy quyền, sau khi bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân mà có số thuế nộp thừa; nếu đơn vị đề nghị cơ quan thuế hoàn trả thì thuộc đối tượng được hoàn thuế TNCN theo hướng dẫn tại khoản 2 Điều 28 Thông tư số 111/2013/TT-BTC.
Đồng thời, Cục Thuế hướng dẫn đơn vị truy cập Cổng thông tin điện tử của Tổng cục Thuế hoặc Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền hoặc tổ chức cung cấp dịch vụ T-VAN, thực hiện lập hồ sơ hoàn thuế điện tử theo hướng dẫn tại khoản 1 Điều 42 Thông tư số 80/2021/TT-BTC. Cùng với đó, ký điện tử và gửi cho cơ quan thuế theo hướng dẫn tại điểm a khoản 1 Điều 27 Thông tư số 19/2021/TT-BTC.
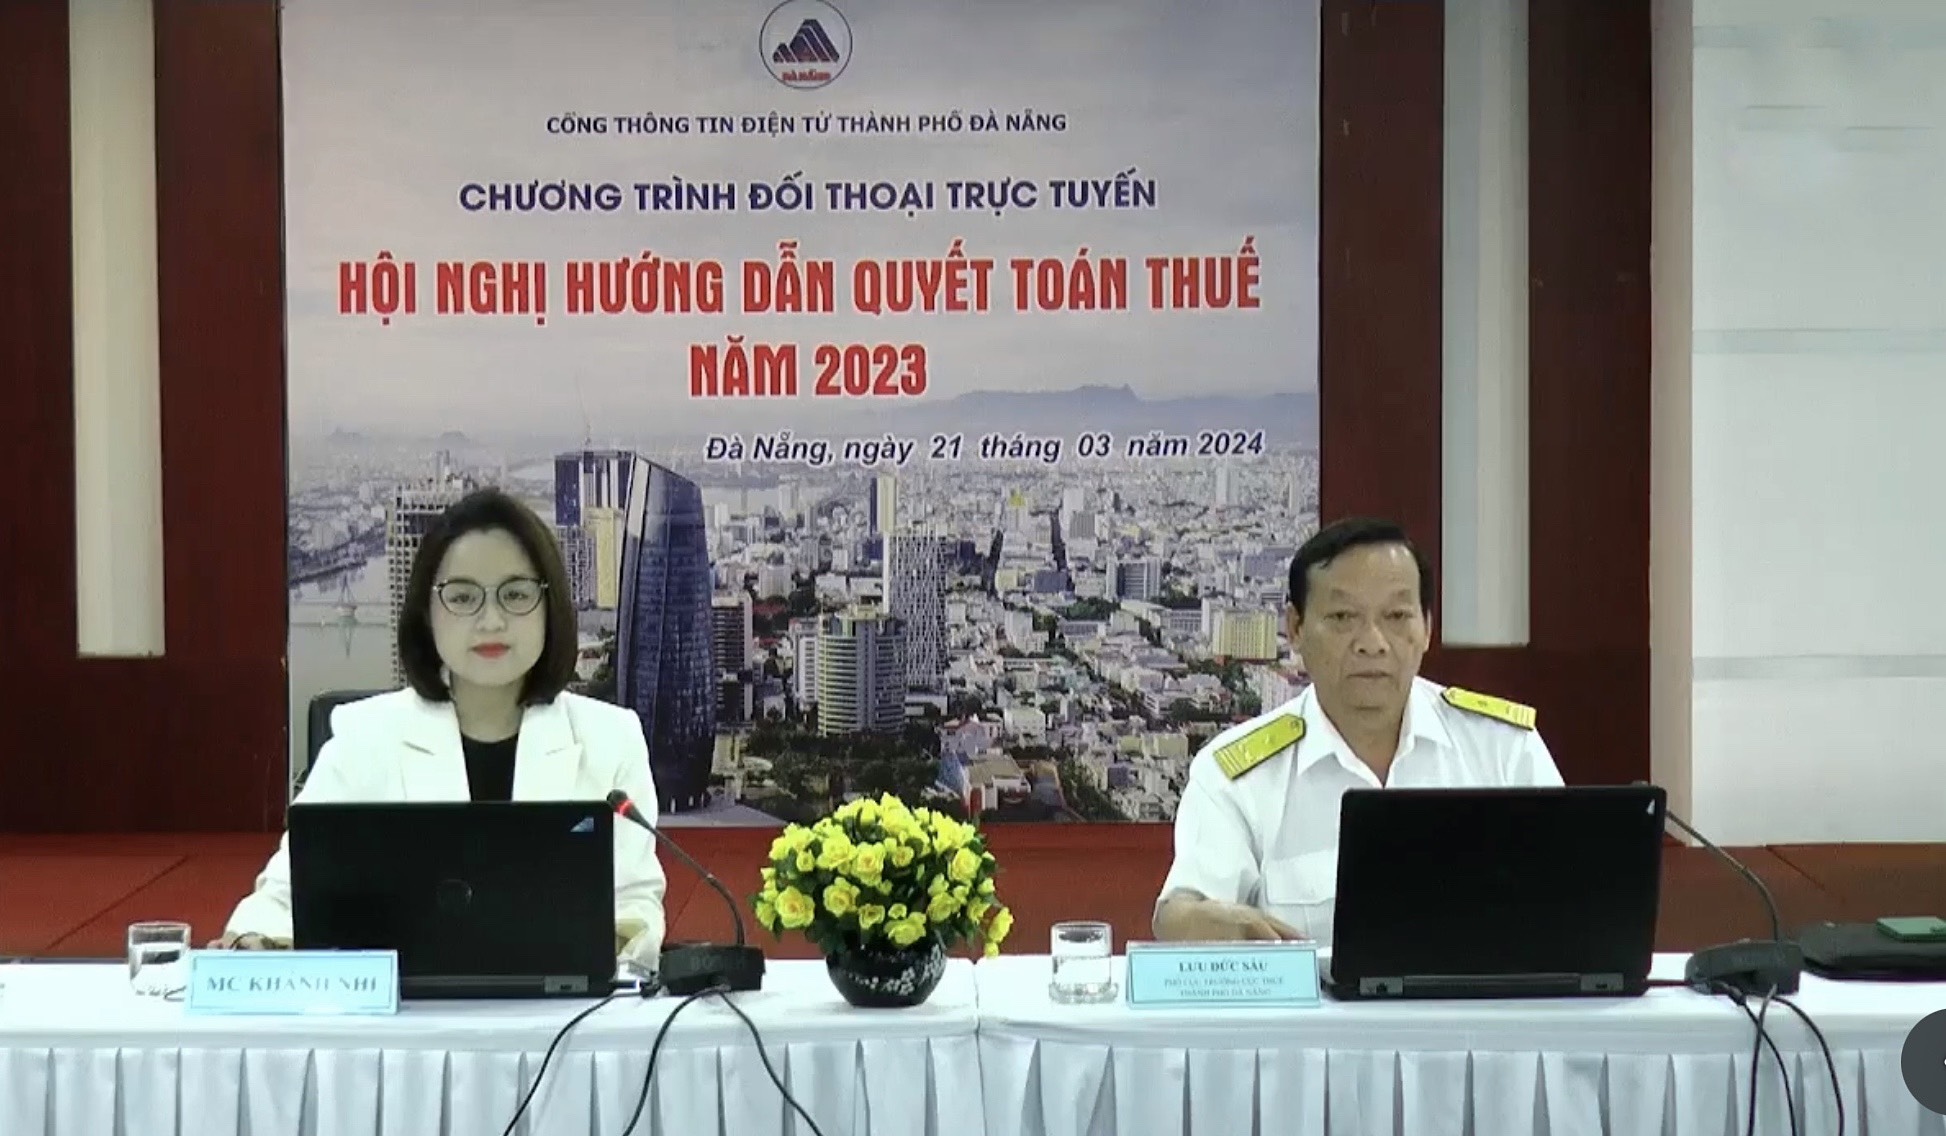
Ông Lưu Đức Sáu – Phó Cục trưởng Cục Thuế giải đáp thắc mắc của bạn đọc
Làm rõ vấn đề về chi phí lãi vay của doanh nghiệp giao dịch liên kết cần đáp ứng những điều kiện nào để tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, ông Lưu Đức Sáu – Phó Cục trưởng Cục Thuế cho biết, trường hợp công ty có quan hệ liên kết theo quy định tại Điều 5 Nghị định số 132/2020/NĐ-CP và có phát sinh các giao dịch thuộc phạm vi điều chỉnh tại Khoản 2 Điều 1 Nghị định này thì tổng chi phí lãi vay (sau khi trừ lãi tiền gửi và lãi cho vay) phát sinh trong kỳ của công ty được trừ khi tính thu nhập chịu thuế TNDN. Theo đó, ngoài đáp ứng điều kiện quy định tại khoản 1 Điều 4 Thông tư 96/2015/TT-BTC còn phải đáp ứng thêm điều kiện không được vượt quá mức khống chế chi phí lãi vay được trừ theo quy định tại khoản 3 Điều 16 Nghị định 132/2020/NĐ-CP của Chính phủ.
Phòng Chuyên môn – Nghiệp vụ giải đáp thắc mắc của bạn đọc
Liên quan đến vấn đề về ưu đãi thuế, công ty TNHH OPen Web có gửi câu hỏi về chương trình nhằm mong muốn được giải đáp thắc mắc. Cụ thể, công ty TNHH OPen Web là doanh nghiệp được thành lập từ dự án đầu tư mới trong lĩnh vực sản xuất phần mềm. Theo Giấy chứng nhận đầu tư lần đầu, thời gian hoạt động của Công là 01 năm. Công ty tự xác định được ưu đãi thuế TNDN. Tuy nhiên sau khi hết thời gian theo giấy chứng nhận lần đầu công ty có thực hiện gia hạn thời gian hoạt động là 10 năm. Với trường hợp này, công ty OPen Web muốn biết có được tiếp tục được hưởng ưu đãi thuế TNDN cho thời gian gia hạn hay không.
Trả lời vấn đề này, Cục Thuế thông tin, căn cứ quy định tại điểm b, điểm c khoản 5 Điều 18 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 đã được sửa đổi bổ sung tại khoản 3 Điều 10 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính hướng dẫn về điều kiện áp dụng ưu đãi thuế TNDN đối với dự án đầu tư mới. Theo đó, về nguyên tắc, việc ưu đãi thuế TNDN theo diện doanh nghiệp mới thành lập từ dự án đầu tư chỉ áp dụng đối với thu nhập từ hoạt động sản xuất kinh doanh đáp ứng điều kiện ưu đãi đầu tư ghi trong giấy chứng nhận đăng ký doanh nghiệp hoặc giấy chứng nhận đầu tư lần đầu của doanh nghiệp.
Do đó, trường hợp do hết thời gian hoạt động theo Giấy chứng nhận đăng ký lần đầu, OPen Web có thực hiện thủ tục gia hạn thời gian hoạt động của dự án nên công ty không được áp dụng ưu đãi thuế TNDN theo dự án đầu tư mới đối với thời gian gia hạn.
Tại buổi đối thoại, lãnh đạo Cục Thuế và đại diện các phòng chuyên môn, nghiệp vụ giải đáp hơn 30 câu hỏi của người dân, doanh nghiệp gửi về cho chương trình xoay quanh các vấn đề quyết toán thuế thu nhập doanh nghiệp, quyết toán thuế thu nhập cá nhân, thuế giá trị gia tăng, giao dịch liên kết, ưu đãi thuế…
Theo danang.gov.vn
TỔNG ĐÀI DỊCH VỤ CÔNG: (0236) 1022 hoặc *1022, miễn phí phục vụ
1. Đường dây nóng tiếp nhận ý kiến phản ánh, góp ý của tổ chức, công dân.
2. Hướng dẫn, giải đáp quy định, chính sách, thông tin kinh tế – xã hội.
3. Hướng dẫn thực hiện thủ tục hành chính, dịch vụ công trực tuyến.
4. Cung cấp thông tin về hỗ trợ doanh nghiệp; quy định, chính sách hỗ trợ Khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số.
5. Cung cấp thông tin về du lịch, sự kiện Văn hóa – Thể thao.
6. Cung cấp dịch vụ Tổng đài CSKH, nhắn tin CSKH, truyền thông, sự kiện và các dịch vụ tư vấn khác…